40대가 되면서 생활비를 조금씩 줄여야겠다는 생각은 자주 했습니다. 하지만 정작 우리 집에서 한 달에 식비로 얼마를 쓰는지는 정확히 알지 못했습니다. 마트에서 장을 볼 때는 필요한 것만 산다고 생각했고, 외식이나 배달 음식도 자주 이용하지 않는다고 여겼습니다. 그런데 카드 결제일이 다가오면 예상했던 것보다 사용 금액이 늘 많았습니다.
특별히 비싼 물건을 산 기억도 없는데 생활비가 계속 늘어나는 이유가 궁금했습니다. 처음에는 단순히 물가가 많이 올랐기 때문이라고 생각했습니다. 물론 채소, 과일, 고기, 우유 같은 식재료 가격이 오른 영향도 있었습니다. 하지만 한 달 동안 식비를 따로 기록해 보니 문제는 물가만이 아니었습니다.
제가 생각했던 것보다 배달 음식을 자주 주문하고 있었고, 편의점과 카페에서 사용하는 적은 금액도 많았습니다. 냉장고에 넣어두었다가 먹지 못하고 버리는 식재료까지 생각하면 실제 식비 낭비는 더 컸습니다.
기록 시작
제가 식비를 기록하기 시작한 이유는 매달 반복되는 카드값 때문이었습니다.
한 달 생활비가 왜 이렇게 많이 나오는지 확인하고 싶었지만, 카드 사용 내역에는 마트, 카페, 식당, 편의점 결제가 모두 섞여 있었습니다. 금액만 봐서는 어디에서 문제가 생겼는지 알기 어려웠습니다.
처음부터 복잡한 가계부를 작성하지는 않았습니다. 휴대전화 메모장에 날짜, 사용처, 금액, 사용 목적만 간단히 적었습니다.
예를 들면 다음과 같이 기록했습니다.
- 6월 2일 마트 86,400원, 일주일 식재료
- 6월 4일 치킨 배달 28,000원, 저녁 식사
- 6월 7일 카페 11,500원, 음료와 빵
- 6월 9일 편의점 9,200원, 우유와 간식
- 6월 11일 중국 음식 배달 31,000원, 짜장면과 탕수육
처음에는 매번 기록하는 일이 귀찮았습니다. 결제한 뒤 바로 적지 않으면 며칠 후에는 무엇을 샀는지 기억나지 않았습니다.
그래서 카드 결제 알림을 지우지 않고 두었다가 저녁에 한꺼번에 정리했습니다. 하루에 한 번만 확인하니 생각보다 오래 걸리지 않았고, 기록을 빠뜨리는 일도 줄었습니다.
실제 금액
식비를 기록하기 전에는 우리 집 한 달 식비가 약 60만 원에서 70만 원 정도일 것이라고 예상했습니다.
마트에서 일주일에 한 번 정도 장을 보고, 배달 음식은 가끔 주문한다고 생각했기 때문입니다. 하지만 한 달 동안 사용한 금액을 모두 더해보니 식비는 약 93만 원이었습니다. 제가 생각했던 금액보다 20만 원 이상 많았습니다.
한 번에 큰돈을 쓴 것은 아니었습니다. 마트 장보기 비용, 배달 음식, 카페 음료, 편의점 간식처럼 작은 지출이 계속 쌓여 있었습니다.
한 달 식비를 항목별로 나눠보니 대략 다음과 같았습니다.
- 마트와 식재료 구입비 약 52만 원
- 배달과 외식비 약 24만 원
- 카페와 간식비 약 11만 원
- 편의점 추가 장보기 약 6만 원
마트 장보기 비용이 가장 컸지만, 예상보다 배달과 간식에 사용하는 금액도 많았습니다.
저는 배달 음식을 한 달에 두세 번 정도 주문한다고 생각했습니다. 하지만 기록을 확인해 보니 한 달 동안 모두 여섯 번 주문했습니다.
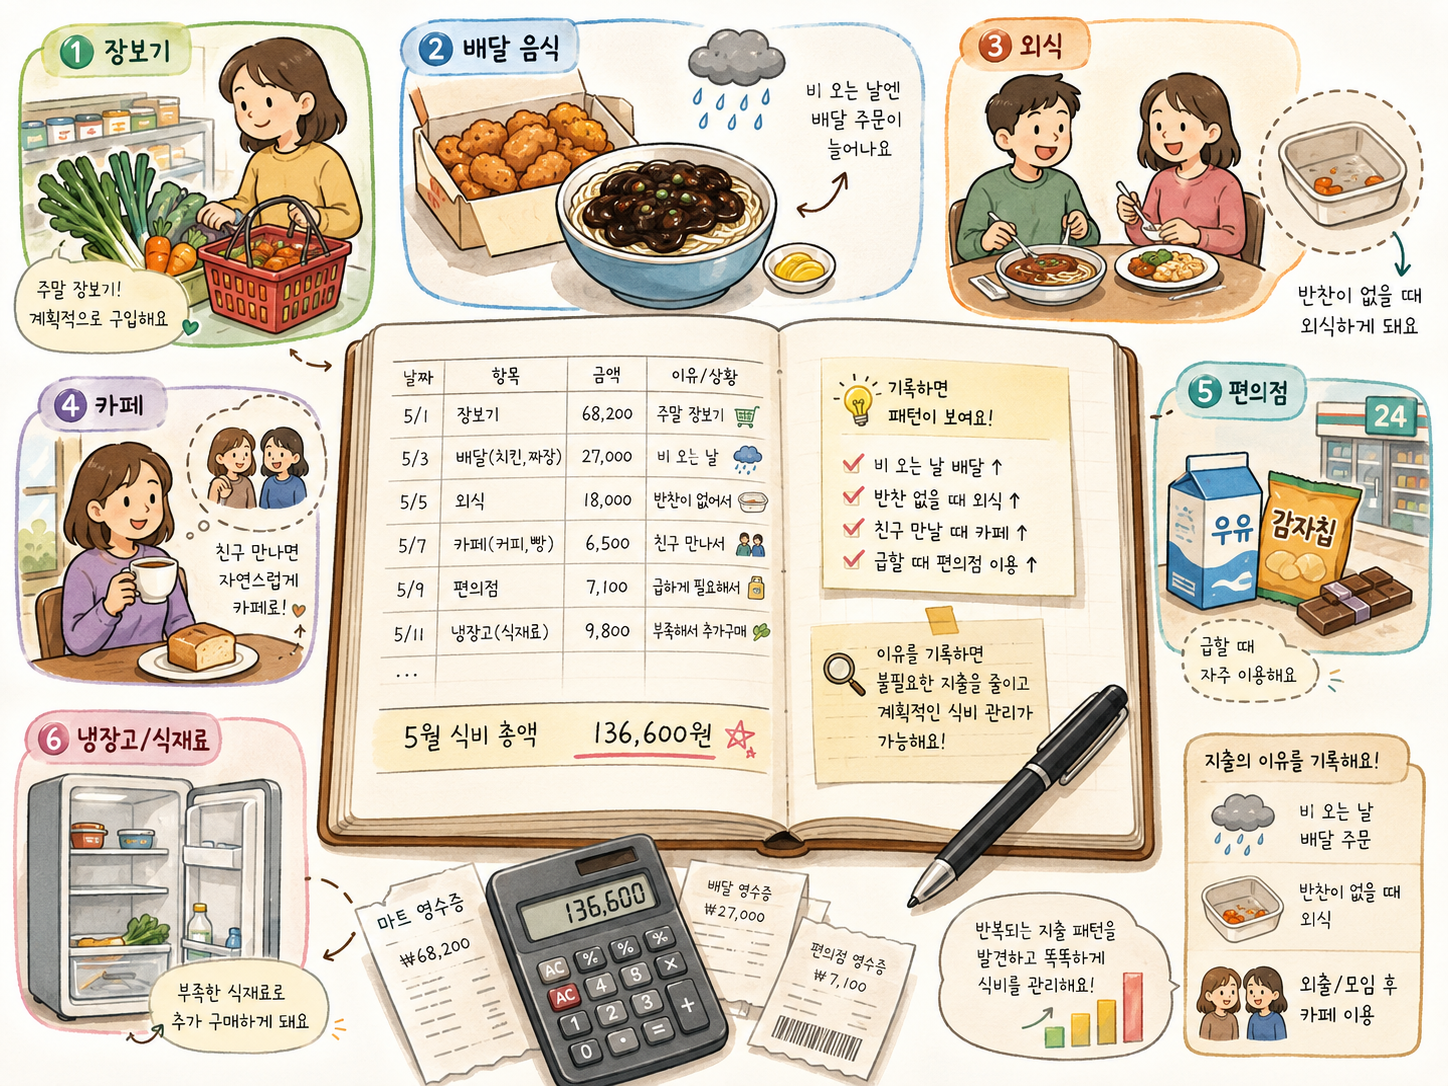
비가 오는 날, 늦게 귀가한 날, 반찬이 없는 날, 주말에 요리하기 귀찮은 날처럼 주문한 이유는 모두 달랐습니다. 각각의 상황에서는 어쩔 수 없는 선택처럼 느껴졌지만, 한 달 단위로 모아보니 반복되는 소비 습관이었습니다.
배달 습관
우리 집에서 가장 자주 주문했던 메뉴는 치킨, 짜장면과 탕수육, 김치찌개였습니다. 치킨은 한 번 주문하면 약 2만 8천 원에서 3만 원 정도 들었습니다. 치킨 가격만 생각하면 2만 원대였지만 배달비와 음료, 사이드 메뉴를 추가하면 결제 금액이 금방 올라갔습니다.
중국 음식도 짜장면만 주문한 적은 거의 없었습니다. 짜장면 두 그릇에 탕수육을 함께 주문하면 약 3만 원에서 3만 5천 원 정도가 들었습니다.
김치찌개나 부대찌개처럼 한 끼를 간단히 해결할 수 있는 메뉴도 자주 주문했습니다. 처음에는 집에서 끓이는 것과 큰 차이가 없다고 생각했지만, 배달비와 최소 주문 금액 때문에 계란말이나 만두 같은 메뉴를 추가하게 됐습니다.
한 달 동안 주문한 배달 음식 금액을 계산해 보니 약 18만 원이 넘었습니다. 배달 음식 한 번만 놓고 보면 큰 부담처럼 느껴지지 않았습니다. 하지만 한 달에 여섯 번을 주문하니 일주일치 장보기 비용보다 많은 금액이 됐습니다.
기록을 하기 전에는 주문 횟수를 정확히 기억하지 못했습니다. 배달 앱 사용 내역을 확인하고 나서야 생각보다 자주 이용했다는 사실을 알았습니다.
남은 식재료
두 번째로 발견한 문제는 식재료를 구입하고도 제대로 먹지 못한다는 점이었습니다.
마트에 가면 건강을 생각해 상추, 깻잎, 애호박, 버섯, 두부 같은 재료를 구입했습니다. 구입할 때는 여러 가지 반찬을 만들어 먹을 생각이었습니다. 하지만 바쁜 날이 이어지거나 배달 음식을 주문하면 장을 봐온 식재료는 냉장고 안에서 계속 밀려났습니다.
실제로 한 달 동안 상추 한 봉지, 애호박 반 개, 버섯 한 팩의 일부를 먹지 못하고 버린 적이 있습니다. 두부도 유통기한이 지난 뒤 발견해 버렸고, 냉장고 안쪽에 넣어둔 반찬은 언제 만든 것인지 기억나지 않아 정리했습니다.
각각의 가격은 몇 천 원 정도였습니다. 그래서 버릴 때는 큰 손해라고 생각하지 않았습니다. 하지만 이런 일이 매주 반복된다면 한 달에 적지 않은 금액이 됩니다. 식재료를 버리는 것은 구입비뿐 아니라 다시 다른 음식을 사 먹게 된다는 점에서도 이중 지출이었습니다.
저는 그동안 저렴하게 장을 보는 것만 중요하다고 생각했습니다. 할인 상품을 사거나 대용량으로 구입하면 절약했다고 느꼈습니다.
하지만 아무리 싸게 샀더라도 먹지 못하고 버린다면 절약이 아니었습니다. 기록을 시작한 뒤부터는 가격보다 실제로 다 먹을 수 있는 양인지를 먼저 생각하게 됐습니다.
작은 결제
세 번째로 눈에 들어온 것은 카페와 편의점 지출이었습니다.
외출할 때 목이 마르면 카페에서 음료를 사고, 집에 돌아오는 길에는 편의점에 들러 우유나 간식을 구입했습니다. 카페에서 음료 두 잔과 빵 한 개를 사면 1만 원이 넘는 경우가 많았습니다. 편의점에서도 우유 한 개만 사려고 들어갔다가 과자, 아이스크림, 음료를 함께 구입하곤 했습니다.
한 번에 사용하는 금액은 5천 원에서 1만 원 정도라서 부담을 크게 느끼지 못했습니다. 하지만 한 달 기록을 모아보니 카페와 간식비만 약 11만 원이었습니다.
특히 기억에 남는 날이 있었습니다. 외출 전에 점심을 제대로 먹지 않아 카페에서 빵과 커피를 구입했고, 집에 돌아오는 길에는 저녁 반찬이 없다는 생각에 편의점에서 도시락과 간식을 샀습니다. 그날 카페와 편의점에서 사용한 금액만 약 3만 5천 원이었습니다.
한 끼를 미리 준비했거나 외출할 때 물을 챙겼다면 줄일 수 있었던 지출이었습니다. 이 경험을 통해 식비는 배가 고플 때만 발생하는 것이 아니라 준비하지 않았을 때 늘어난다는 사실을 알게 됐습니다.
항목 분류
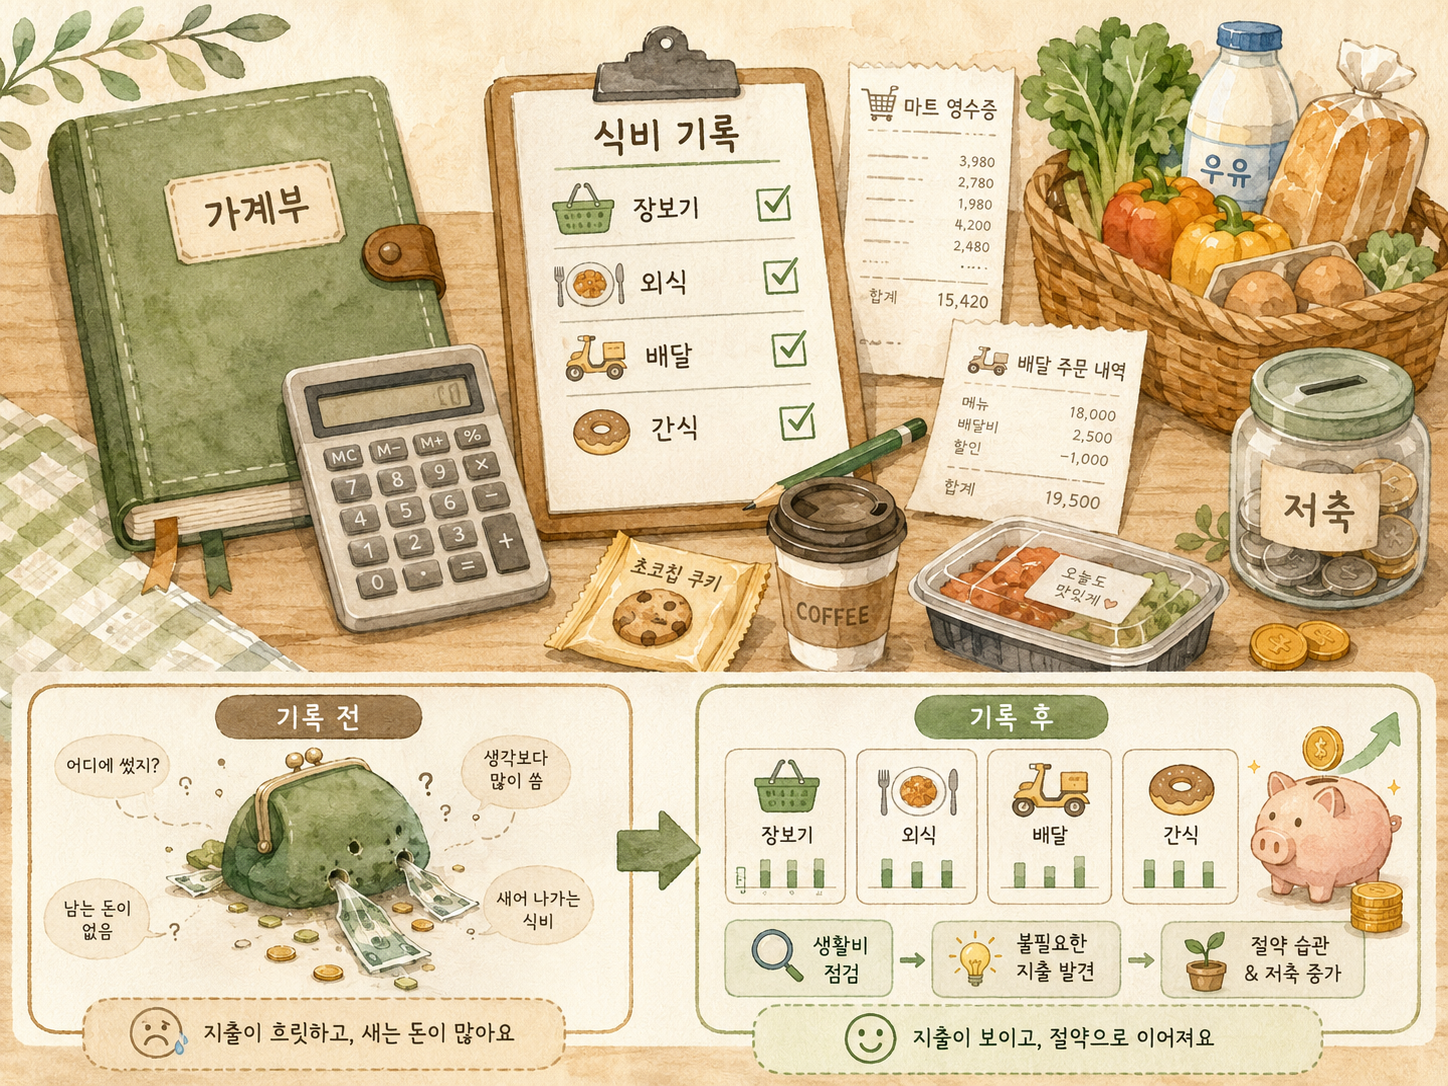
식비를 제대로 확인하려면 모든 금액을 한 항목으로 묶기보다 사용 목적에 따라 나누는 것이 도움이 됐습니다.
저는 식비를 장보기, 외식, 배달, 카페, 간식, 편의점 구입으로 나눴습니다.
장보기
집에서 식사를 준비하기 위해 구입한 식재료와 기본 반찬 비용입니다. 쌀, 채소, 고기, 달걀, 우유, 두부 같은 품목을 포함했습니다.
외식비
가족과 식당에서 먹은 식사와 외출 중 사 먹은 비용을 기록했습니다. 특별한 약속으로 한 외식과 귀찮아서 나간 외식도 따로 표시했습니다.
배달비
배달 음식의 전체 결제 금액을 적었습니다. 음식값뿐 아니라 배달비와 최소 주문 금액 때문에 추가한 메뉴도 포함했습니다.
간식비
카페 음료, 빵, 과자, 아이스크림처럼 식사 외에 사용한 금액을 모았습니다.
이렇게 구분해 보니 장보기 비용만 줄인다고 전체 식비가 줄어드는 것은 아니라는 점을 알았습니다. 마트에서 할인 상품을 구입해 1만 원을 아껴도, 그날 저녁 배달 음식을 주문하면 식비는 오히려 더 늘어났습니다. 전체 식비를 줄이려면 장보기, 배달, 외식, 간식 습관을 함께 살펴봐야 했습니다.
바꾼 습관
한 달 동안 기록한 뒤 가장 먼저 바꾼 것은 장을 보는 방법이었습니다.
예전에는 마트에 가기 전 냉장고를 확인하지 않았습니다. 기억나는 재료만 생각하고 장을 봤기 때문에 집에 있는 물건을 다시 사거나, 필요한 재료를 빠뜨려 며칠 뒤 다시 마트에 가기도 했습니다. 이후에는 장을 보기 전에 냉장고 안을 휴대전화로 찍었습니다. 집에 어떤 식재료가 있는지 사진으로 확인할 수 있어 중복 구매가 줄었습니다.
구입할 재료로 만들 음식도 세 가지 정도 미리 정했습니다.
예를 들어 두부, 달걀, 양파를 구입했다면 두부조림, 계란볶음밥, 된장찌개처럼 사용할 메뉴를 간단히 적었습니다.
거창한 주간 식단표는 아니었습니다. 하지만 무엇을 먹을지 대략 정해두니 냉장고에 재료가 있는데도 배달 음식을 주문하는 일이 줄었습니다.
배달 주문을 줄이기 위해 간단히 먹을 수 있는 재료도 준비했습니다. 냉동밥, 달걀, 김, 만두, 참치캔처럼 요리하기 힘든 날에도 빠르게 먹을 수 있는 음식을 두었습니다.
전에는 저녁 준비가 귀찮으면 바로 배달 앱을 열었습니다. 지금은 냉동밥과 달걀로 간단히 볶음밥을 만들거나 만둣국을 끓여 먹는 날이 늘었습니다.
무리 없는 절약
식비를 줄인다고 해서 외식과 배달 음식을 완전히 끊지는 않았습니다.
가족과 함께 먹는 외식이나 피곤한 날 주문하는 음식까지 모두 없애면 오래 유지하기 어렵다고 생각했습니다.
대신 배달 음식을 한 달에 네 번 이내로 이용한다는 기준을 정했습니다. 꼭 먹고 싶은 메뉴가 있을 때는 주문하되, 냉장고에 먹을 수 있는 음식이 있는데 습관적으로 주문하는 일은 줄이려고 했습니다.
카페와 간식비도 전혀 사용하지 않는 방식보다는 한 달 예산을 정했습니다.
한 달 동안 사용할 카페와 간식비를 7만 원으로 정하고, 그 범위 안에서 사용했습니다. 금액을 미리 정하니 음료를 살 때도 정말 마시고 싶은지 한 번 더 생각하게 됐습니다.
식비 관리는 무조건 적게 쓰는 것이 아니라 내가 어디에 돈을 쓰고 싶은지를 정하는 과정이라고 생각합니다.
계획한 외식은 즐겁게 하고, 먹지 못하고 버리는 식재료나 습관적인 배달 주문을 줄이는 것이 훨씬 현실적인 방법이었습니다.
한 달 변화
식비 기록을 시작한 다음 달에는 한 달 식비가 약 81만 원으로 줄었습니다. 큰 폭으로 절약한 것은 아니지만 이전 달보다 약 12만 원을 줄일 수 있었습니다.
마트 장보기 비용은 크게 달라지지 않았습니다. 대신 배달 주문 횟수가 여섯 번에서 세 번으로 줄었고, 카페와 편의점에서 사용하는 금액도 줄었습니다.
무엇보다 냉장고 안의 식재료를 버리는 일이 눈에 띄게 줄었습니다. 장을 적게 본 것이 아니라 구입한 재료를 먼저 먹고 난 뒤 필요한 물건을 추가로 구입했습니다. 배달 음식도 무조건 참은 것이 아니라 먹고 싶을 때 계획해서 주문했습니다.
예전에는 카드값이 많이 나오면 막연하게 다음 달에는 아껴야겠다고 생각했습니다. 하지만 기록 후에는 어느 항목에서 얼마를 줄일 수 있는지 알게 됐습니다.
막연한 절약보다 구체적인 기록이 생활비를 조절하는 데 훨씬 도움이 됐습니다.
노후 준비
40대의 식비 관리는 단순히 이번 달 카드값을 줄이는 문제만은 아니라고 생각합니다.
앞으로 소득이 줄어드는 시기가 오면 지금과 같은 소비 습관을 그대로 유지하기 어려울 수 있습니다. 그렇다고 은퇴한 뒤 갑자기 생활 수준을 크게 낮추는 것도 쉽지 않습니다.
지금부터 우리 집에 꼭 필요한 식비가 얼마인지, 조절할 수 있는 지출이 무엇인지 알아둘 필요가 있습니다. 제가 기록한 한 달 식비 193만 원에는 기본 식재료뿐 아니라 배달 음식, 카페, 간식, 충동구매가 함께 포함돼 있었습니다.
기록 후 약 81만 원으로 줄였지만 식사가 부족하거나 생활이 크게 불편하지는 않았습니다. 오히려 냉장고 안의 식재료를 더 잘 활용하게 됐고, 배달 음식도 먹고 싶을 때 계획해서 주문하니 만족감이 높았습니다.
노후 생활비를 계산할 때 현재 카드값만 보고 필요한 금액을 정해서는 안 된다고 생각합니다. 현재 생활비 안에서 꼭 필요한 비용과 습관적으로 사용하는 비용을 구분해야 현실적인 노후 생활비를 계산할 수 있습니다.
기록 정리
한 달 식비가 많이 든다고 느껴진다면 무작정 장보기나 외식부터 줄이기보다 먼저 실제 사용 금액을 기록해 보는 것이 좋습니다.
기록할 때는 금액만 적지 말고 왜 사용했는지도 함께 적는 것이 도움이 됩니다.
비가 와서 배달을 주문했는지, 반찬이 없어서 외식을 했는지, 외출 준비를 하지 않아 카페에 들렀는지를 적다 보면 반복되는 상황이 보입니다.
제가 식비 기록을 통해 알게 된 것은 생활비 문제가 큰 지출 한두 번 때문에 생기는 것만은 아니라는 점입니다. 치킨이나 짜장면을 한 번 주문한 것이 문제가 아니라, 계획 없이 반복해서 주문하는 습관이 식비를 늘리고 있었습니다. 우유 한 개를 사러 편의점에 갔다가 간식을 함께 사는 행동도 한 달 동안 반복되면 적지 않은 금액이 됐습니다.
한 달 식비 기록은 돈을 쓰지 않기 위한 기록이 아닙니다.
우리 집이 무엇을 중요하게 생각하고 어디에 돈을 사용하고 있는지 확인하는 과정입니다. 유지하고 싶은 소비는 남기고, 만족도가 낮은 지출부터 줄이는 것이 오래 실천할 수 있는 방법입니다.
40대부터 식비를 기록하는 습관을 들이면 현재 생활비뿐 아니라 앞으로 필요한 노후 생활비 기준도 조금 더 현실적으로 세울 수 있습니다.